







Fuite de toiture : quelle prise en charge par l’assurance habitation ?
Une fuite de toit n’est jamais une bonne nouvelle. Heureusement, l’assurance habitation couvre les dommages liés à une toiture qui fuit. La Macif vous aide à adopter les bons réflexes face au sinistre.
Fuite ou infiltration : quelle différence ?
Lors de la déclaration de sinistre, votre assureur vous demandera sans doute si les dégâts sont dûs à une fuite ou à une infiltration par toiture. La prise en charge des dommages dans le cadre de votre assurance pour fuite de toiture peut différer selon la nature de ce sinistre.
La fuite de toiture
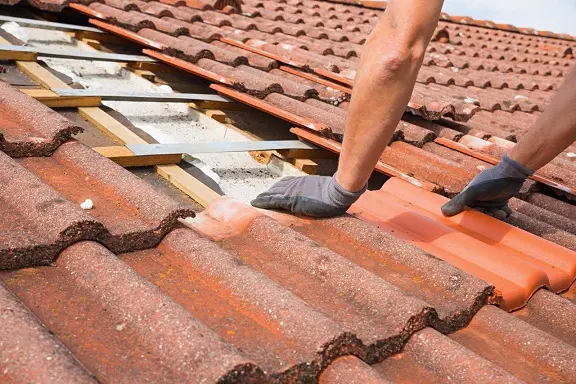
Une fuite de toit est généralement assez facile à identifier. Elle se manifeste par un écoulement d’eau à l’intérieur du domicile depuis le plafond. La fuite se constate lors d’une période de précipitation ou peu de temps après sa survenue. Des auréoles apparaissent et l’eau peut ruisseler directement. Dans les cas les plus graves, les dégâts risquent de fragiliser la structure de votre logement.
La cause d’une fuite de toiture est une rupture d’étanchéité. Elle peut venir d’une tuile endommagée ou d’une jointure défectueuse par exemple. Cela signifie que la fuite de toit est généralement localisée et que ses dégâts sont parfois limités à une pièce du domicile. Les intempéries peuvent également être à l’origine d’une fuite de toiture, notamment en cas de forte pluie, de neige abondante ou de tempête violente ayant emporté des tuiles. Retrouvez tous les bons réflexes à adopter dans notre article Que faire en cas de sinistre lors d’une tempête ?
L’infiltration d’eau par la toiture
L’infiltration par le toit n’est pas toujours facile à localiser. Elle n’apparaît pas forcément à la suite d’une forte pluie, même si une infiltration peut faire suite à des intempéries. Une infiltration par la toiture révèle un problème d’étanchéité qui peut toucher l’ensemble du domicile et pas forcément une zone précise.
Cette défaillance d’étanchéité peut venir notamment d’une mauvaise conception ou d'une mauvaise construction de la toiture. Autre cause fréquente d’infiltration par la toiture, l’encombrement des gouttières qui oblige l’eau à trouver un nouveau chemin pour s’évacuer. L’infiltration se manifeste par une humidité constante dans le logement et par l’apparition de moisissures au plafond ou sur les murs.
Quelles garanties interviennent dans une fuite de toiture ?
En cas de sinistre, fuite ou infiltration par la toiture, deux garanties peuvent intervenir. Il s'agit d’une part de l’assurance multirisques habitation et d’autre part de la garantie décennale s’appliquant à la toiture. Il est important de bien les différencier, car chacune de ces deux garanties couvre des dommages spécifiques.
La garantie dégâts des eaux pour une fuite de toiture
La garantie dégâts des eaux est comprise dans la plupart des contrats multirisques habitation. Cette garantie couvre généralement les dommages résultant des fuites et infiltrations, que celles-ci viennent :
- De la toiture ;
- D’un toit-terrasse ;
- D’une verrière ;
- D’une fenêtre de toit de type Velux ;
- D’un balcon formant toiture ;
- D’une gouttière ou d’un chéneau.
La garantie dégât des eaux couvre les dommages causés à l’intérieur du logement. Cela comprend notamment les dégâts des eaux au plafond, sur les murs et sols, les embellissements ainsi que le mobilier. Les préjudices et coûts faisant suite au sinistre (frais de relogement, par exemple) peuvent également être garantis.
Pour obtenir la prise en charge par votre assureur et le remboursement d’un tel dégât des eaux, il est indispensable d’effectuer une déclaration de sinistre. Prenez des photographies de tous les éléments abîmés. L’assurance multirisques habitation ne couvre les frais de localisation de la fuite que si la recherche a lieu à l’intérieur du logement, excluant une recherche sur la toiture. En revanche, la garantie ne couvre jamais pas les frais de réparation de la cause de la fuite.
Bon à savoir : l’infiltration progressive et le sinistre lié à un événement climatique ne relèvent pas des mêmes garanties. Consultez les conditions générales de votre contrat afin de vérifier le détail des garanties.
La garantie décennale pour la toiture
La garantie décennale est parfois appelée “garantie constructeur”. Elle assure pour une durée de 10 ans contre les malfaçons ou vices cachés. Tous les professionnels intervenant sur votre toit pour des travaux de couverture doivent souscrire à cette garantie décennale toiture, qu’ils soient couvreurs ou charpentiers. Elle s’applique lors de la construction de votre bien, mais également lors d’une rénovation. Cette garantie décennale entre en vigueur dès la réception des travaux. Vous devez en priorité vous assurer que ces dommages sont bien de nature décennale
Un certains nombres de défauts de conceptions ou de malfaçons peuvent ainsi être pris en charge :
- Une mauvaise pente de la toiture ;
- Une étanchéité mal contrôlée sur un toit-terrasse ;
- Une pose mal ajustée de gouttières, chéneaux ou solins ;
- Une charpente instable, etc.
Attention : la garantie décennale n’entre en action que si la solidité de l’ouvrage est remise en question ou si l’ouvrage ne peut plus remplir sa fonction. C’est par exemple le cas si votre logement est rendu inhabitable à cause de fuites ou d’infiltrations. Les dommages liés à l’usure ou à un mauvais entretien ne sont pas couverts. Comment faire jouer la garantie décennale toiture ? Vous devez contacter le professionnel qui a construit votre toiture ou qui a mené la rénovation de celle-ci. Il devra faire une déclaration de sinistre auprès de son assurance.
Que faire en cas de sinistre lié à la toiture ?
Lors d’un sinistre par infiltration d’eau par la toiture, certaines questions s’imposent rapidement : que faire face à une infiltration par toiture ? Qui appeler en cas de fuite toiture ? La Macif vous aide à y voir clair sur les démarches à effectuer.
La déclaration de sinistre toiture à l’assureur
En cas de fuite ou d’infiltration par la toiture, vous devez faire une déclaration de sinistre à votre assureur. Vous disposez d’un délai légal maximum de 5 jours ouvrés à partir de la découverte du sinistre pour effectuer votre déclaration. Afin de faciliter et d’accélérer la prise en charge, il est recommandé d’effectuer cette déclaration aussi vite que possible.
Pour faciliter la déclaration de votre sinistre, vous avez la possibilité de le déclarer en ligne directement via votre Espace Personnel. Vous pouvez également faire votre déclaration par mail, téléphone ou courrier, en ou en vous rendant à l’agence dont vous dépendez ou dans l’agence la plus proche. Dans le cas d’une déclaration par courrier, vous pouvez opter pour un envoi en recommandé. Votre assureur peut également mettre à votre disposition un constat amiable “dégâts des eaux”en cas d’infiltration dans un logement collectif. Ce document permet de faciliter la déclaration de sinistre.
Dans votre déclaration, vous devrez préciser notamment :
- Vos coordonnées et le numéro de votre contrat d’assurance ;
- Le lieu et les circonstances du sinistre ;
- Les causes probables ou identifiées ;
- Les coordonnées du potentiel responsable de la fuite (un voisin par exemple) ;
- Les dommages constatés ;
- Les démarches entreprises (intervention d’un couvreur par exemple).
N’hésitez pas à joindre à votre déclaration de sinistre de nombreuses photographies des dégâts constatés.
L’évaluation des dégâts de la fuite de toiture par l'assurance
Dans un premier temps, vous devrez sans doute faire appel à un professionnel qui effectuera une recherche de fuite en toiture ou de la source de l’infiltration. L’assurance ne couvre pas la recherche de fuite si celle-ci provient de la toiture, ni sa réparation, qui sont donc à la charge exclusive de l’assuré. En revanche, la garantie peut prendre en charge les frais de recherche de l'origine de la fuite ou de l’infiltration à l’intérieur des bâtiments.
L’assureur, en fonction de la gravité du sinistre, diligente une mission d’expertise des dégâts. Si les dommages sont peu importants, il peut décider d’une télé ou visio-expertise plus rapide à organiser. En revanche, si les dégâts sont importants, un expert se rend sur les lieux du sinistre afin d’établir l’évaluation la plus précise possible des dommages. C’est à partir de cette évaluation que le montant de l’indemnisation à laquelle vous pourrez prétendre est déterminé.
La réparation d’une fuite de toiture et des dommages liés
Une fois l’expertise réalisée, et si cela n’a pas déjà été fait, il convient maintenant de procéder à la réparation des divers dommages. Il importe de bien distinguer les réparations de la cause et les réparations des conséquences.
Les causes de la fuite toiture ne sont généralement pas prises en charge. L’assurance ne finance donc pas la réparation de la toiture abîmée (travaux de réfection, remplacement de tuiles ou de reprise d’étanchéité). N’hésitez pas à solliciter plusieurs professionnels afin d’obtenir le meilleur devis pour la réparation de votre toiture. Attention, les travaux de remise en conformité ou en état doivent impérativement être effectués avant un éventuel prochain sinistre. Faute de quoi, vous ne pourriez prétendre à aucune nouvelle indemnisation.
L’indemnisation de l’assurance porte sur les conséquences de la fuite ou de l'infiltration, à l’intérieur de votre logement. C’est l’expert, diligenté par votre assureur, qui détermine le montant de la prise en charge. Ce montant dépend de votre contrat, de la franchise éventuelle, de la vétusté des éléments détériorés par la fuite, etc. Notez qu'il est possible de souscrire à une option de rachat de franchise.
Qui est responsable en cas de fuite dans la toiture ?
Que vous soyez locataire, propriétaire occupant ou bailleur, vous bénéficiez de la garantie dégâts des eaux incluse dans le contrat habitation. En cas d'infiltration d’eau ou de fuite de toiture, l’assurance locataire ou propriétaire peut être sollicitée selon les situations et les dommages causés.
Vous êtes locataire
En tant que locataire, vous avez obligatoirement souscrit une assurance multirisques habitation. Celle-ci couvre les dégâts causés par la fuite au sein de votre logement et vous prémunit à l'égard de votre bailleur, votre responsabilité locative étant présumée. En revanche, la réparation de la toiture, c’est-à-dire de la cause de la fuite, incombe généralement au propriétaire du logement.
Cependant, si le dégât des eaux chez un locataire provient d’un mauvais entretien des goutières, sa responsabilité peut-être engagée. Pour limiter les risques de fuite de toiture, le locataire doit donc procéder régulièrement au désencombrement et au nettoyage des gouttières afin de permettre le bon écoulement des eaux de pluie.
Vous êtes propriétaire occupant
En tant que propriétaire occupant, vous devrez prendre à votre charge la réparation de la toiture. Votre assurance habitation couvrira les dégâts des eaux à l’intérieur du logement. Si le sinistre a pour origine un défaut d’entretien patent, l’assureur peut opposer une non garantie au propriétaire occupant. L’absence d’entretien relève en effet d’une faute caractérisée des devoirs du propriétaire.
Vous êtes propriétaire bailleur
En tant que propriétaire bailleur, vous êtes responsable de l’entretien et des travaux de réparation en cas de fuite ou de rupture d’étanchéité. Toutefois le locataire peut être tenu responsable si la fuite provient d’un défaut d’entretien des gouttières, chéneaux et descentes d’eaux pluviales. Les dégâts causés à l’intérieur du logement par la fuite de toiture sont couverts par l’assurance habitation du locataire.
Afin d’éviter un sinistre éventuel et de prévenir les fuites d’eau, il vous appartient de faire vérifier l’état de la toiture après une tempête ou un événement climatique intense. Un couvreur professionnel devra s’assurer que les tuiles sont bien en place, que le solin de cheminée n’est pas dégradé et que l'étanchéité des fenêtres de toit est efficiente.
Quelle prise en charge attendre de son assurance après une fuite d’eau en toiture ?
L’assurance habitation couvre les conséquences de la fuite de toiture. Vous pouvez trouver dans votre contrat la liste des dommages pouvant donner lieu à une indemnisation. Votre contrat précise également le plafond de prise en charge pour l’indemnisation des dommages résultant d’une fuite d’eau, ainsi que le montant de la franchise qui s’applique.
Les types de dommages indemnisables
La prise en charge par l’assurance habitation de la fuite de toiture se limite à la réparation des conséquences du sinistre et non à la réparation de ce qui a causé le sinistre. La recherche de fuite n’est donc pas prise en charge par l’assurance multirisques habitation si celle-ci provient du toit. En revanche, la recherche des fuites survenant à l’intérieur de l'habitation est garantie. Une indemnisation spécifique peut être mise en place en cas de catastrophe naturelle, selon les termes de votre contrat. Pour l'indemnisation, on distingue les dommages matériels et les dommages immatériels.
Les dommages matériels concernent les dégradations concernant directement le logement assuré. Cela comprend notamment :
- Les embellissements (peinture, revêtements de sols, papier peints, boiseries, etc) ;
- Le mobilier (meubles posés au sol ou fixés au mur, matériel électroménager ou électronique, biens personnels, etc.) ;
- Certains éléments immobiliers comme la réfection des installations électriques.
Les dommages immatériels correspondent, eux, à un préjudice de jouissance consécutif au sinistre. Cela correspond principalement à :
- La perte d’usage pour les locataires, lorsque le logement n’est plus habitable et qu’un relogement temporaire s’impose.
- La perte de loyers pour les propriétaires, à concurrence de la valeur locative du bien.
La franchise et les plafonds d’indemnisation
L'indemnisation à laquelle vous pouvez prétendre en cas de sinistre dégât des eaux garanti (fuite de toit ou infiltration) est déterminée selon les limites du contrat souscrit. Vous trouverez les plafonds de prise en charge dans les Conditions particulières et les conditions générales de votre contrat.
Par ailleurs, une franchise peut être appliquée. C'est le montant qui reste à votre charge et est déduit de votre indemnisation. La valeur de cette franchise est indiquée dans les Conditions particulières du contrat souscrit. La plupart des assureurs proposent la possibilité d'opter pour une indemnisation sans déduction de franchise.
La franchise correspond à la part incompressible qui demeure à votre charge. Le montant de cette franchise est déduit de votre indemnisation. La valeur de la franchise est déterminée lors de la signature du contrat d’assurance. La plupart des assureurs proposent la possibilité de souscrire au rachat de franchise.
Les exclusions et frais non couverts par l’assurance
Les garanties offertes par votre assurance comprennent toujours un certain nombre d’exclusions. Il s'agit de situations spécifiques dans lesquelles vous ne pourrez prétendre à une indemnisation. Il s’agit par exemple de dégâts causés :
- Par le non remplacement des joints d'étanchéité aux pourtours des installations sanitaires et des carrelages ;
- Un précédent sinistre non réparé entraînant de nouveaux dommages ;
- Le non-respect de mesures de prévention en cas d'inhabitation ou pendant les périodes de grands froids, etc.
Concernant une fuite de toiture ou une infiltration, les exclusions portent essentiellement sur le défaut d’entretien. Enfin, n’oubliez pas que les frais de réparation de la cause de la fuite demeurent à la charge de l'assuré.
L’assurance proposée à la Macif
L’assurance Macif en cas de fuite de toiture s’avère particulièrement protectrice. Dans les formules du contrats Macif Habitation pour une résidence principale ou secondaire ou pour un logement locatif, les dommages causés par les fuites ou infiltrations par la toiture sont couverts par la garantie "Dégât des eaux et gel” (1).
Le contrat Macif Habitation intervient également pour la prise en charge des dommages causés par la condensation, la buée ou l'humidité résultant de la fuite de toiture (2).
Grâce à la garantie “Tempête, grêle et autres événements climatiques”, l’assurance Macif Habitation couvre également les dégâts à la toiture ainsi que les dégâts consécutifs à la fuite de toiture (3).
Sur le même sujet
Assurance dégât des eaux : comment ça marche ?
Habitation - Sinistre

L’assurance en cas de fissures de la maison
Habitation - Sinistre
Notes et mentions légales
Les éléments contenus dans cette page sont fournis à titre informatif et peuvent dépendre d’un assureur à l’autre ou d’un contrat à l’autre. Veuillez vous reporter aux conditions des contrats que vous avez souscrits afin d’en connaître le détail.